


Moniepoint Personal Banking
4,662.01K Arvustused
Rakenduse andmed
- Versioon
- 1.73.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Moniepoint
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Moniepoint Personal Banking on mobiilipanganduse rakendus, mida arendaja Moniepoint pakub igapäevaste rahaasjade korraldamiseks. Mina vaataksin seda eelkõige kui kiiret pangakontot ja säästmise tööriista, mitte lihtsalt järjekordset rahakotiäppi. Rakenduse mõte tuleb kõige paremini esile siis, kui tahan oma kontole ligi saada telefonist, märgata tehinguid kiiresti ja hoida sääste eraldi tavalisest kulurahast.
Kui ma peaksin selle kasutamist sõbrale kirjeldama, alustaksin lihtsast küsimusest: kas sul on vaja telefonist kontot jälgida ja säästmiseks raha kulurahast eraldada? Kui jah, võib see rakendus igapäevases rutiinis oma koha leida. Kui otsid aga ainult eelarve koostamise tööriista või eelistad pangatoiminguid teha kontoris või arvutis, tasub enne mõelda, kas telefonikeskne kasutus sobib sinu harjumustega.
Minu jaoks on oluline ka see, et kasutuskogemus sõltub üsna tugevalt ühendusest. Pangarakendus peab suhtlema teenusega, seega ei ole Moniepoint selline rakendus, mida saaks rahulikult kasutada lennurežiimis või ebastabiilse leviga kohas. Kui ühendus toimib, on mobiilne ligipääs mugav; kui võrk venib, tuleb arvestada, et kontoandmete laadimine, teavitused või toimingu kinnitamine võivad muutuda ebamugavaks.
Kuidas Moniepoint Personal Banking igapäevases kasutuses toimib
Mina vaatlen Moniepoint Personal Bankingu igapäevast kasutust tervikliku rahavoona: konto avamisest ja sissetuleku kontrollimisest kuni säästmisotsuse ning selle tulemuse ülevaatamiseni. Keskendun ka sellele, kus teavitused aitavad ja millal tasub rakenduse asemel hetkeks peatuda ning ühendust või kontoseisu kontrollida. Nii saab enne kasutuselevõttu selgeks, milline rutiin muudab mobiilipanganduse päriselt mugavaks.
Kiire konto avamine on rakenduse tugev lähtekoht
Moniepointi kõige praktilisem lubadus on võimalus pangakonto kiiresti avada. See on kasulik inimesele, kes ei taha alustada pika kontorikülastuse või keerulise arvutis vormistamisega. Telefonis tehtav protsess sobib eriti hästi siis, kui mul on vaja pangateenust kohe kasutama hakata ja tahan kõik vajalikud sammud ühes kohas läbi teha.
Samas ei tähenda “kiire” minu hinnangul seda, et kasutaja peaks kiirustama. Pangakonto loomisel tasub sisestatud andmed üle kontrollida, sest vale kontaktinfo või tähelepanematus võib hiljem tekitada probleeme ligipääsu taastamisel ja teavituste saamisel. Just sellistes kohtades on telefoniekraan mugav, kuid mitte alati kõige rahulikum tööpind.
Rakendus on tasuta ning selle vanusepiirang on PEGI 3, kuid panganduse puhul ei tasu vanusemärgist võtta kui täielikku kasutusjuhist. Rahaasjade haldamine eeldab siiski, et kasutaja mõistab kontot, sääste, kinnitusi ja oma vastutust. Mina soovitaksin uuel kasutajal esimesel korral võtta paar minutit, et vaadata läbi konto põhivaated ja teavituste seadistus, selle asemel et kohe kõige esimest toimingut teha.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Teavitused muudavad konto jälgimise aktiivsemaks
Kohesed teated on üks neist funktsioonidest, mille väärtus selgub alles tavakasutuses. Kui kontol toimub liikumine, ei pea ma tingimata ootama päeva lõpus tehtavat kontrolli. Teade võib aidata märgata, kas makse läks läbi, kas kontol toimus oodatud liikumine või kas mõni tegevus vajab kohe tähelepanu.
Siin on aga oluline sõltuvus telefonist ja võrgust. Teavitus ei ole sama mis pidev garantii, et näen sündmust täpselt sellel sekundil, mil see toimub. Kui telefonil on andmeside piiratud, rakendus on taustal peatatud või ühendus on nõrk, võib teade jõuda hiljem. Seetõttu ei kasutaks ma tõsise kontrolli puhul ainult hüpikakent, vaid avaksin vajaduse korral rakenduse ja vaataksin konto üle.
Minu jaoks on kõige kasulikum töövoog selline: luban teavitused, hoian rakenduse telefoni uuendatud ja kontrollin pärast olulist toimingut ka kontovaadet. Nii ei pea ma otsust tegema ainult ühe märguande põhjal. See väike harjumus vähendab olukordi, kus teade jääb märkamata või selle tähendus on ebaselge.
Säästude tootlus vajab rahulikku lugemist
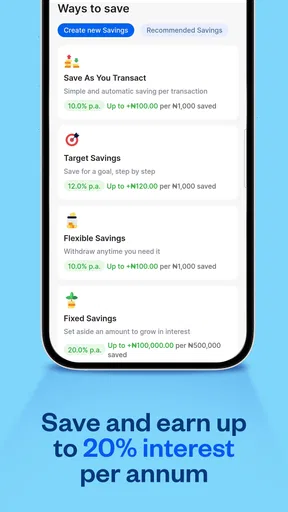
Moniepoint tõstab esile võimalust teenida säästudelt kuni 17,5% aastas. See võib tunduda väga ahvatlev, kuid mina ei käsitleks seda automaatselt lubatud tulemusena iga summa, perioodi või olukorra puhul. Sõna “kuni” on siin tähtis: enne raha paigutamist tuleb rakenduses vaadata, millistele tingimustele konkreetne säästutoode vastab ja kuidas tootlus tegelikult rakendub.
Praktiliselt võiks rakendus sobida inimesele, kes tahab kulurahast eraldada puhvri. Näiteks saan pärast sissetulekut jätta igapäevasteks väljaminekuteks vajaliku summa põhikontole ning suunata ülejäänu säästmise vaatesse. See aitab vähendada impulsiivset kulutamist, sest kogu raha ei paista enam ühe kasutatava saldona.
Minu soovitus on enne suurema summa liigutamist kontrollida kolme asja: kas raha on vajadusel kohe kasutatav, milline tootlus kehtib just minu valitud lahendusele ja kas arvestus toimub kogu perioodi vältel samal viisil. Kui mul on vaja raha igal hetkel kätte saada, ei valiks ma säästmise võimalust ainult suure protsendinumbri järgi. Tootlus on kasulik alles siis, kui selle tingimused sobivad minu tegeliku rahakasutusega.
Telefonis kasutamine tähendab rohkem kui väiksemat ekraani
Moniepointi mobiilne vorm on mugav olukorras, kus ma ei ole arvuti juures. Bussis, tööpausi ajal või kodust eemal saan konto üle vaadata ilma eraldi veebipanka avamata. See on eriti kasulik siis, kui tahan enne ostu kontrollida, kas vajalik summa on olemas, või pärast makset veenduda, et saldo muutus ootuspäraselt.
Väiksem ekraan muudab samal ajal detailide lugemise tähtsamaks. Tehingute loendis võib pikk kirjeldus olla vähem mugav kui suurel ekraanil ning kinnitusetappidel ei tasu vajutada automaatselt kõige nähtavamale nupule. Mina väldiksin pangatoiminguid olukorras, kus telefon on käes ühe käega, olen liikvel või keegi segab pidevalt tähelepanu.
Üks realistlik kasutusstsenaarium on kuu algus. Kontrollin telefoni kaudu, kas sissetulek on kontole jõudnud, vaatan üle lähiaja kulud ja liigutan säästmiseks mõeldud osa eraldi. Kui hiljem poes makse teen, saan teavituse kaudu kiiresti kontrollida, kas tehing on kajastunud. See ei asenda head eelarvet, kuid teeb rahavoogude jälgimise vähem juhuslikuks.
Raha liigutamine vajab selget rutiini
Sellise rakenduse kasu ei piirdu konto avamisega. Minu jaoks muutub see praktiliseks siis, kui iga toimingul on oma koht: kõigepealt kontrollin, kas kontole saabunud raha on õige, seejärel jätan arved ja igapäevased ostud katva summa kasutatavaks ning alles siis mõtlen säästmisele. See järjestus aitab vältida olukorda, kus kannan säästuossa raha, mida vajan juba lähipäevil.
Kui kasutan rakendust mitme eesmärgi jaoks, ei teeks ma kõiki otsuseid ühe saldo põhjal. Paneksin endale enne sisselogimist selge küsimuse, näiteks kas kontrollin sissetulekut, vaatan tehingut või hindan säästmiseks sobivat summat. Nii on väiksem tõenäosus teha telefonis rutakas liigutus pelgalt seetõttu, et raha paistab ekraanil vabana.
Oluline on ka toimingu järel tulemus üle vaadata. Kui olen teinud rahalise otsuse, ei loeks ma nupu vajutamist lõplikuks kinnituseks, vaid kontrolliksin, kas konto kuva näitab oodatud muutust. See on väike, kuid väärtuslik tööharjumus: see seob sisendi ehk minu otsuse nähtava tulemusega ja aitab märgata, kui ühendus või rakenduse vastus jäi pooleli.
Ühendus mõjutab kõige rohkem ootamist ja kindlustunnet
Kui levi on tugev, tundub pangarakendus loomulikult kiire: avan vaate, ootan kontoandmete laadimist ja liigun edasi. Kehvema ühenduse korral muutub kogemus teistsuguseks. Ekraan võib laadida kauem, toimingu olek võib vajada üle kontrollimist ja kasutaja ei pruugi kohe aru saada, kas probleem on toimingus või ühenduses.
Sellises olukorras ei teeks ma sama toimingut mitu korda järjest. Kui makse või muu oluline käsk näib takerduvat, ootaksin enne kordamist, kontrolliksin konto liikumist ja vaataksin, kas rakendus näitab toimingu staatust. Korduv vajutamine võib tekitada segadust, eriti kui esimene katse oli tegelikult serverini jõudnud, kuid vastus ei jõudnud kiiresti telefonini.
See on üks Moniepointi kasutamise vähem nähtavaid oskusi: tuleb eristada “rakendus ei reageeri” ja “ühendus ei ole vastust toonud”. Mina kasutaksin oluliste toimingute jaoks võimalikult stabiilset võrku ning väldiksin viimase hetke makseid kohas, kus levi on ebakindel. Rakendus võib olla hästi kujundatud, kuid pangateenuse andmevahetus vajab ikkagi toimivat ühendust.
Mida teha, kui teavitus või konto vaade hilineb
Esimese sammuna kontrolliksin, kas telefonil on internet olemas ja kas teised rakendused laadivad sisu. Seejärel avaksin Moniepointi uuesti, mitte ei eeldaks kohe, et tehing ebaõnnestus. Kui konto vaade avaneb, võrdleksin saldot ja tehingute loendit. Alles pärast seda otsustaksin, kas toiming vajab uut katset.
Kui telefonis on aku säästurežiim või taustategevus piiratud, võib see mõjutada seda, kui kiiresti märguanded kohale jõuavad. Ma ei muudaks siiski kõiki telefoni seadeid pimesi, vaid vaataksin üle need valikud, mis puudutavad rakenduse teavitusi ja mobiilset andmesidet. Samuti tasub rakendust hoida ajakohasena: kasutusel on versioon 1.73.0 ning uuenduste paigaldamine võib olla oluline nii ühilduvuse kui ka kasutusmugavuse jaoks.
Kui ligipääs kontole on seotud telefoniga, on mõistlik mõelda ette ka telefoni vahetamisele või kadumisele. Mina hoiaksin oma taastamiseks vajalikud andmed turvaliselt alles ega jagaks kinnitusi sõnumi või kõne kaudu. See ei ole Moniepointi eripära, vaid pangarakenduse puhul vältimatu ettevaatusabinõu, mis muutub eriti tähtsaks siis, kui kogu kasutus toimub ühest mobiilseadmest.
Teisele inimesele rahaasjade näitamine nõuab piire
Telefonist kontot avada on lihtne, mistõttu tasub enne koos ostu planeerimist või pere rahaasjade üle arutamist mõelda, mida ekraanil jagan. Ma ei annaks telefoni teisele inimesele lahtise pangavaatega lihtsalt selleks, et ta vaataks üht summat. Kui tahan eelarvet kellegagi arutada, jagaksin vajaliku arvu eraldi, mitte ei jätaks kontot avatuks ega näitaks rohkem tehinguid kui tarvis.
Samamoodi ei käsitleks ma märguande eelvaadet privaatse ja eksimatu raamatupidamisena. Telefoni lukustuskuval nähtav teade võib olla mugav, kuid rahalise teabe privaatsus sõltub ka telefoni enda seadistusest ja sellest, kes ekraani näeb. Tasub valida enda jaoks sobiv tasakaal: teated aitavad kiiresti märgata liikumist, kuid detailide peitmine võib olla mõistlikum ühiskasutatavas või avalikus olukorras.
Andmeside kasutamisel tasub valida õige hetk
Moniepoint ei ole rakendus, mida ma avaksin iga paari minuti järel lihtsalt harjumusest, eriti piiratud mobiilse andmeside korral. Konto kontrollimiseks piisab tavaliselt konkreetsest põhjusest: sissetuleku saabumine, oluline makse, säästude ülevaatus või ebatavalise liikumise kontroll. Selline rutiin on korraga säästlikum ja rahulikum.
Kui olen kodus või tööl usaldusväärses Wi-Fi-võrgus, teeksin suurema ülevaatuse seal. Liikvel olles kasutaksin mobiilset andmesidet pigem kiireks kontrolliks, mitte pikaks kontoseansiks. Samuti ei logiks ma pangarakendusse avalikus võrgus kergekäeliselt, kui saan toimingu edasi lükata turvalisemasse ühendusse.
Teavitused võivad olla andmeside mõttes mugavamad kui rakenduse pidev avamine, kuid nende peale ei tohiks ehitada kogu rahalist arvestust. Mina vaataksin aeg-ajalt rakenduses konto üle ka siis, kui teateid ei ole tulnud. Nii saan kinnituse, et saldo ja tehingute ajalugu vastavad minu enda arvestusele, mitte ainult sellele, mida telefon on ekraanil näidanud.
Kellele Moniepoint sobib ja kellele mitte
Moniepoint Personal Banking sobib mulle kõige rohkem siis, kui tahan mobiilset pangakontot, kiiret ligipääsu ja võimalust sääste igapäevasest rahast eraldada. See on hea kandidaat kasutajale, kes jälgib oma kontot telefonis, hindab teavitusi ja on valmis ühenduse kvaliteediga arvestama. Samuti võib see olla huvitav inimesele, kes soovib säästmisega teadlikumalt alustada, kuid vajab selleks eraldi kohta, mitte lihtsalt lubadust “kuluta vähem”.
Ma ei valiks seda ainsa lahendusena inimesele, kes vajab pidevalt kontoriteenindust, eelistab kõike suurel arvutiekraanil teha või töötab sageli kohtades, kus internet on ebastabiilne. Samuti ei sobi see hästi kasutajale, kes otsib lihtsalt kõige kõrgemat tootlusnumbrit ega soovi tingimusi lugeda. Sellisel juhul võib tavapärane pank või teine säästutoode olla paremini arusaadav, isegi kui mobiilikogemus on vähem paindlik.
Võrdlus eelarverakendusega sõltub sellest, kas tahan üksnes kulusid kirja panna või pangakontot aktiivselt kasutada. Eelarverakendus võib olla parem inimesele, kelle peamine eesmärk on koostada kategooriaid ja jälgida plaani, samas kui Moniepointi tugevus on minu jaoks mobiilne panganduskeskkond, kus kontot saab vaadata ja säästmise otsuse oma rahavooga siduda. Tavapärane pank võib omakorda olla sobivam, kui minu jaoks on tähtsamad harjumuspärane teenindus või arvutis tehtavad toimingud kui telefonist kiire ülevaate saamine.
Enne valikut küsiksin endalt ka, kas soovin rakendust kasutada peamise kontona või lisavahendina. Kui sellest saab peamine koht, kus ma oma raha jälgin, pean olema valmis jälgima teavitusi, hoidma ligipääsu korras ja kasutama stabiilset ühendust oluliste toimingute ajal. Kui tahan ainult harva säästude seisu kontrollida, võib lihtsam lahendus osutuda minu jaoks mugavamaks.
Igapäevane näide: sissetulekust säästuni
Kujutan ette, et saan kuu alguses sissetuleku ajal, mil olen töölt koju jõudnud ja saan rahulikult telefonis tegutseda. Avan rakenduse, kontrollin esmalt, kas oodatud laekumine on näha, ning vaatan üle lähenevad arved ja tavapärased kulud. Alles siis otsustan, kui suur osa jääb igapäevaseks kasutamiseks ja kui palju saan kõrvale panna. See on parem hetk kui poes järjekorras olles, sest saan tingimusi lugeda ja mitte teha otsust kiirustades.
Kui olen säästmiseks sobiva summa välja valinud, kontrollin enne kinnitamist veel kord, et ma ei viiks ära raha, mida vajan varsti. Pärast toimingut vaatan konto uuesti üle ja ootan teavitust, kuid ei käsitle seda ainsa tõendina. Nädala jooksul annab teade kiire vihje, et kontol toimus liikumine; kui ma pole kindel, avan rakenduse ning võrdlen seisu oma plaaniga.
Sellise töövoo tulemus pole automaatselt parem eelarve ega kindel tootlus. Selle väärtus on selles, et otsus muutub nähtavaks ja korduvaks: sissetulek, vajalikud kulud, säästmiseks sobiv ülejääk, seejärel kontroll. Just niisuguse rutiini jaoks hindan ma Moniepointi rohkem kui lihtsalt kohta, kuhu aeg-ajalt sisse logida.
Usaldusväärsus, populaarsus ja tehniline raam
Moniepoint Personal Banking on tasuta finantsrakendus, mille keskmine hinnang on 4,6 ning mida on hinnanud üle 310 tuhande kasutaja. Seda on paigaldatud üle 10 miljoni korra ja arvustusi on kogunenud üle 62 tuhande. Need näitajad ei tõesta, et iga kasutaja kogemus on ideaalne, kuid annavad märku, et tegemist ei ole väikese katsetusprojektiga.
Rakendus tuli välja 31. juulil 2023 ning töötab Androidi seadmetel alates versioonist 6.0. Minu jaoks tähendab see, et enne paigaldamist tasub kontrollida oma telefoni süsteemi, eriti vanema seadme puhul. Ka piisavalt uus telefon ei lahenda siiski nõrga võrgu probleemi, sest kontoandmete ja toimingute puhul on ühendus kogemuse keskne osa.
Hinnangute suur hulk võib anda algajale kindlust, kuid mina loeksin arvustusi just nende teemade kohta, mis on minu kasutuse jaoks tähtsad: konto avamise sujuvus, teavituste õigeaegsus, ühenduse korral toimuv ja säästude kasutamise paindlikkus. Üldine keskmine ei ütle, kas rakendus sobib minu konkreetse telefoni, võrgu ja rahakasutuse harjumustega.
Minu lõplik hinnang ühendusest sõltuvale pangakogemusele
Minu kogemuse põhjal on Moniepoint Personal Banking kõige tugevam siis, kui tahan oma panganduse telefoni tuua ilma liigse keerukuseta. Kiire konto avamine, konto liikumise teavitused ja säästude eraldamise võimalus moodustavad arusaadava terviku. Eriti väärtuslik on see inimesele, kes soovib oma rahaasjadel silma peal hoida jooksvalt, mitte alles kuu lõpus.
Samas ei jätaks ma ühenduse mõju tähelepanuta. Rakendus ei ole mugavuse mõttes päriselt parem, kui kasutan seda kohas, kus levi katkeb või teavitused hilinevad. Õige tööviis on minu jaoks lihtne: teha olulised toimingud stabiilses võrgus, kontrollida pärast toimingut konto vaadet, mitte korrata ebaõnnestununa tunduvat käsku liiga kiiresti ning lugeda säästmise tingimused enne raha liigutamist läbi.
Minu soovitus: vali Moniepoint siis, kui mobiilne pangandus ja aktiivne konto jälgimine on sulle päriselt tähtsad. Kui vajad eelkõige kontorituge, täielikult võrguühendusest sõltumatut ligipääsu või väga lihtsat säästukontot ilma tingimuste uurimiseta, vaataksin muid alternatiive. Õige kasutaja jaoks on see aga praktiline finantsrakendus, mille väärtus ei seisne ainult konto avamises, vaid selles, kuidas see aitab telefonist rahavoogusid märgata ja säästmise otsuseid teadlikumalt teha.
Plussid
- Kiired rahaülekanded ja arvete tasumine ühest rakendusest.
- Selge ülevaade kontojäägist ja tehingute ajaloost.
- Võimalik kasutada mitut turvakihti konto kaitsmiseks.
- Mugav pangateenuste kasutamine ka liikvel olles.
- Sobib hästi igapäevaste maksete ja säästude haldamiseks.
Miinused
- Teenuste kättesaadavus võib sõltuda kasutaja asukohariigist.
- Mõne toimingu eest võivad lisanduda teenustasud.
- Konto avamiseks võib olla vaja põhjalikku isikutuvastust.
- Rakendus vajab enamiku funktsioonide kasutamiseks internetiühendust.
- Klienditoe reageerimiskiirus võib probleemide korral erineda.
Korduma kippuvad küsimused: Moniepoint Personal Banking
Mis on Moniepoint Personal Banking ja kellele see rakendus sobib?
Moniepoint Personal Banking on mobiilipanganduse rakendus, mille kaudu saab hallata isiklikku kontot, teha rahaülekandeid, jälgida tehinguid ning kasutada muid igapäevaseid finantsteenuseid. Rakendus on eelkõige suunatud kasutajatele piirkondades, kus Moniepoint teenus tegutseb, mistõttu tasub enne allalaadimist kontrollida riigi, telefoninumbri ja konto sobivuse nõudeid.
Kas Moniepoint Personal Banking konto avamiseks on vaja isikut tõendada?
Jah, konto loomisel tuleb tavaliselt esitada isiku- ja kontaktandmed ning läbida kliendi tuvastamise protsess. Sõltuvalt kasutaja asukohast ja teenusest võidakse küsida kehtivat isikut tõendavat dokumenti, selfie’t või muid andmeid. Registreerimisel tasub sisestada ainult õiged andmed, sest ebatäpsused võivad konto kinnitamist või teatud funktsioonide kasutamist piirata.
Milliseid pangateenuseid saab Moniepoint Personal Bankinguga kasutada?
Rakenduse kaudu võib olla võimalik vaadata konto saldot ja tehinguajalugu, saata ning vastu võtta raha, teha makseid ja kasutada muid Moniepointi pakutavaid finantsteenuseid. Täpne valik sõltub kasutaja riigist, konto tüübist ja konto kinnitamise tasemest. Enne tehingu kinnitamist kontrollige alati saaja andmeid, teenustasusid ja rakenduses kuvatavaid limiite.
Kas Moniepoint Personal Banking on turvaline kasutada?
Rakendus kasutab konto kaitsmiseks tavapäraseid turvameetmeid, näiteks sisselogimisandmeid, seadmepõhist kontrolli ja võimalikke täiendavaid kinnitusi. Turvalisus sõltub siiski suuresti ka kasutajast. Ärge jagage PIN-koodi, paroole ega ühekordseid koode, vältige tundmatuid linke ning kasutage ametlikust rakendustepoest alla laaditud rakendust. Kahtlase tegevuse korral võtke kohe toega ühendust.
Kas Moniepoint Personal Banking on tasuta ja millised kulud võivad kaasneda?
Rakenduse allalaadimine ja konto kasutamine võivad olla tasuta, kuid konkreetsete teenustega võivad kaasneda ülekande-, väljamakse-, makse- või muud teenustasud. Hinnakiri ja tehingulimiidid võivad ajas muutuda ning sõltuda kasutaja kontost või asukohast. Soovitame enne iga makse või ülekande kinnitamist vaadata rakenduses kuvatavat tasu, sest kõik teenused ei pruugi olla tasuta.


